En janvier 2024, l’once d’or oscillait entre 1 845,44 € et 1 888,38 €. À la date du 1er octobre 2026, ce même cours s’échange à 3 689,71 € — une hausse de plus de 97 % sur deux ans et neuf mois. Une entreprise ayant converti 200 000 € en or en janvier dernier a vu cette réserve passer de 200 000 € à 395 800 €, générant une plus-value potentielle de 195 800 €.
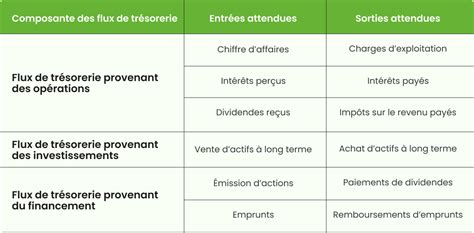
Cependant, ce phénomène ne s’applique pas aux trésories d’entreprises. Contrairement aux investissements personnels, ces fonds servent à un objectif précis : soutenir les cycles opérationnels, couvrir les besoins en liquidités et respecter des engagements financiers. Un bilan de trésorerie entreprise ne peut suivre la logique du Barbell (80 % d’actifs sûrs et 30 % d’or), car cette approche néglige le contexte réel de l’entreprise.
Trois signaux internes, et non les fluctuations du marché, déclencheraient une vente :
1) L’épuisement des fonds nécessaires pour couvrir les cycles opérationnels ;
2) La diminution de la capacité à rembourser des dettes échues ;
3) Le besoin urgent d’investissement stratégique.
Ignorer ces indicateurs, même face à une hausse spectaculaire du prix de l’or, pourrait entraîner un risque financier inattendu. La survie d’une trésorerie d’entreprise dépend moins du cours actuel que d’un équilibre adapté aux contraintes opérationnelles — car ce n’est pas le marché qui doit guider sa décision, mais l’activité elle-même.