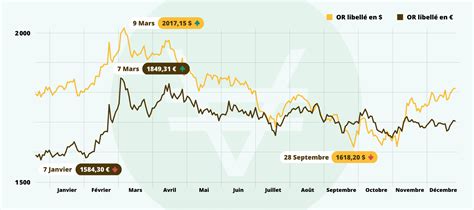
Depuis son pic historique de janvier dernier, l’or a connu une chute sans précédent de 22 %. Cette tendance marque un changement radical dans la relation des marchés financiers avec le métal précieur. Les acteurs à crédit abandonnent systématiquement leurs positions d’achat pour vendre en masse, tandis que les épargnants européens et les banques centrales s’engagent massivement à l’achat du métal.
L’origine de ce phénomène réside dans deux tendances clés : la montée des taux d’intérêt. Le rendement des obligations d’État américaines à dix ans a bondi de 53 points de base en septembre, touchant désormais un seuil de 5,3 %. Ce niveau élevé rend l’or moins attractif pour les investisseurs souhaitant des retours financiers stables. En effet, le métal ne génère aucun intérêt ni dividendes, ce qui signifie que chaque lingot acheté représente une perte d’opportunités.
Les banques centrales ont également joué un rôle crucial en relevant leurs taux en septembre : la BCE a levé son taux le 10 et la Fed le 16. Le marché à terme indique désormais que les chances de hausse de la Fed le 28 octobre représentent 17,7 %, contre 84,1 % pour décembre.
Sur le COMEX, les fonds spéculatifs ont réduit leurs positions d’achat de 12 milliards de dollars en septembre (soit environ 84 tonnes), tandis que les positions d’arbitrage ont chuté de 22 milliards de dollars (156 tonnes). Ces opérations, réalisées avec des capitaux empruntés, s’aggravent lorsque le coût de l’emprunt augmente, ce qui incite ces acteurs à vendre rapidement.
Face à cette situation, les investisseurs doivent se poser une question cruciale : dans un contexte où l’or perd du terrain, comment préserver ses réserves sans risquer des pertes importantes ?